आई. टी. ए. टी. मुंबई के पुनर्विकसित फ्लैट बिक्री नियम दीर्घकालिक पूंजीगत लाभ छूट के लिए योग्य हैं
आयकर अपीलीय न्यायाधिकरण ने फैसला सुनाया कि एक पुनर्विकसित फ्लैट मूल स्वामित्व अधिकारों की निरंतरता है, जिससे विक्रेता को संपत्ति प्राप्त करने के केवल आठ दिन बाद बेचने के बावजूद दीर्घकालिक पूंजीगत लाभ छूट का दावा करने की अनुमति मिलती है।
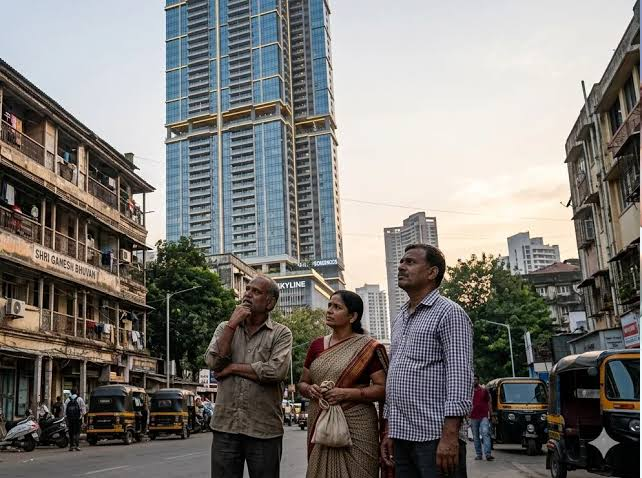
मुंबई में आयकर अपीलीय न्यायाधिकरण (आई. टी. ए. टी.) ने एक ऐसे मकान मालिक के पक्ष में फैसला सुनाया है जिसने अपना पुनर्विकसित फ्लैट प्राप्त करने के आठ दिन बाद ही 1.95 करोड़ रुपये में बेच दिया था, जिससे वह दीर्घकालिक पूंजीगत लाभ (एल. टी. सी. जी.) छूट का दावा कर सकता है। न्यायाधिकरण ने आयकर विभाग के लेनदेन के अल्पकालिक पूंजीगत लाभ के रूप में वर्गीकरण को खारिज कर दिया, जिससे 80.14 लाख रुपये के अतिरिक्त कर से राहत मिली।
करदाता श्री फुरिया ने वित्तीय वर्ष के दौरान चुनाभट्टी, सायन में एक हाउसिंग सोसाइटी में 510 वर्ग फुट का फ्लैट खरीदा। 2006-07 में, सोसायटी ने एक बिल्डर के साथ पुनर्विकास समझौता किया। इस व्यवस्था के तहत, फुरिया को 30 प्रतिशत अधिक कालीन क्षेत्र के साथ एक प्रतिस्थापन फ्लैट आवंटित किया गया था, जिसमें उनकी मां द्वारा हस्तांतरित 185 वर्ग फुट और डेवलपर से 6 लाख रुपये में खरीदा गया 55 वर्ग फुट भी शामिल था।
जनवरी में फ़ुरिया द्वारा स्थायी वैकल्पिक आवास (पी. ए. ए. ए.) समझौते पर हस्ताक्षर करने के बाद बिल्डर ने नया फ्लैट सौंप दिया। आठ दिन बाद, जनवरी को उसने संपत्ति को 1.95 करोड़ रुपये में बेच दिया और आयकर अधिनियम की धारा 54एफ के तहत छूट का दावा करने के लिए एक अलग स्थान पर एक और आवासीय घर खरीदने में पूरी राशि का निवेश किया। हालांकि, मूल्यांकन अधिकारी (एओ) ने मूल फ्लैट को डेवलपर को हस्तांतरित करने और बाद में नए फ्लैट की बिक्री को दो अलग-अलग लेनदेन के रूप में माना। नतीजतन, एओ ने लाभ को अल्पकालिक पूंजीगत लाभ के रूप में वर्गीकृत किया, धारा 54एफ छूट और अनुक्रमण लाभ से इनकार किया, और 80 रुपये जोड़े। 14 लाख-जो फ़ुरिया के लाभ के 50 प्रतिशत हिस्से का प्रतिनिधित्व करता है-उसकी कर योग्य आय में। अपील आयुक्त ने इस आकलन को बरकरार रखा।
अधिवक्ता किरण मेहता और रवि दासिया द्वारा प्रतिनिधित्व किए गए फुरिया ने आई. टी. ए. टी. मुंबई में अपील की। लेखाकार सदस्य विक्रम सिंह यादव और न्यायिक सदस्य सिद्धार्थ नौटियाल वाले न्यायाधिकरण ने जुलाई में फैसला सुनाया कि पुनर्विकास मालिक के स्वामित्व अधिकारों को समाप्त नहीं करता है। चार्टर्ड एकाउंटेंट सुरेश सुराना ने कहा कि न्यायाधिकरण ने नए फ्लैट को मूल संपत्ति से जुड़े स्वामित्व अधिकारों की निरंतरता या प्रतिस्थापन के रूप में देखा। पी. ए. ए. ए. ने नए स्वामित्व अधिकार बनाने के बजाय केवल उस आवास का दस्तावेजीकरण किया जिसके लिए करदाता पहले से ही हकदार था। इसलिए, पी. ए. ए. ए. की निष्पादन तिथि को धारण अवधि की गणना के लिए प्रारंभिक बिंदु नहीं माना जा सकता है।
जबकि एओ ने स्वीकार किया था कि लेन-देन पर धारा 56 (2) (x) लागू नहीं होती है, फिर भी विभाग ने पुनर्विकसित फ्लैट को पूंजीगत लाभ की गणना के लिए पी. ए. ए. ए. की तारीख को अधिग्रहित एक नई और स्वतंत्र संपत्ति के रूप में माना। आई. टी. ए. टी. ने असहमति जताते हुए कहा कि प्रासंगिक विचार वह तारीख है जिस दिन संपत्ति में प्रवर्तनीय अधिकार उत्पन्न हुए थे।
यह निर्णय पुनर्विकसित समितियों में घर के मालिकों के लिए स्पष्टता प्रदान करता है, जिससे यह स्थापित होता है कि पूंजीगत लाभ के लिए होल्डिंग अवधि का पता मूल संपत्ति अधिग्रहण से लगाया जा सकता है। यह सुनिश्चित करता है कि शहर में शहरी पुनर्विकास परियोजनाओं के संक्रमण चरण के दौरान वैध कर छूट से इनकार नहीं किया जाता है।
मुख्य ख़बरें
सुप्रीम कोर्ट ने संजय राउत और निखिल वागले को अवमानना नोटिस जारी किया
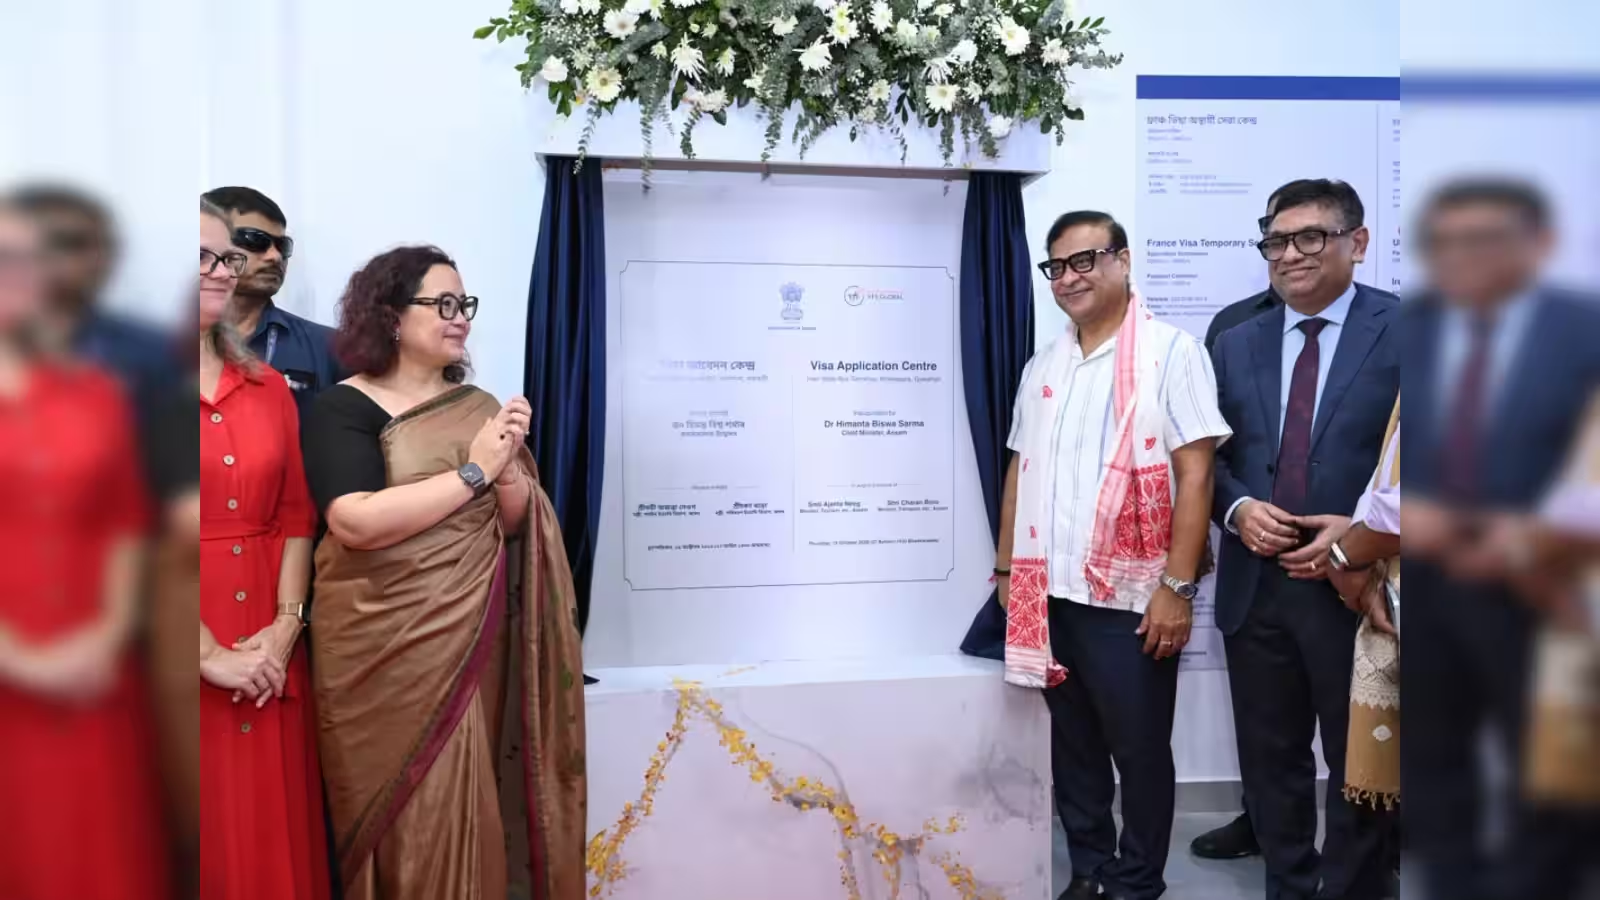
वी. एफ. एस. ग्लोबल ने गुवाहाटी में पहला बहु-देशीय वीजा आवेदन केंद्र खोला
सड़क परिवहन मंत्रालय ने 3 राजमार्ग डेवलपर्स के खिलाफ विनाशकारी घटना खंड लागू किया
सुप्रीम कोर्ट ने ई. पी. एफ. की याचिका खारिज की, मंत्रिमंडल ने वेतन सीमा बढ़ाकर 25,000 रुपये की
'प्रवाह के युग' की ओर बढ़नाः जयशंकर ने वैश्विक गठबंधनों के लिए भारत के सूक्ष्म दृष्टिकोण का बचाव किया
एम. वी. रोयाद मम्मादोव रोमानियाई तट पर ड्रोन हमले के बाद डूब गया, कैप्टन की जान गई
रूस से जुड़ी ताज़ा और महत्वपूर्ण खबरें
यूरोपीय दबाव बढ़ाः यूनिक्रेडिट ने रूसी संचालन को बेचने के लिए क्रेमलिन की मंजूरी हासिल की
एक हत्या की शारीरिक रचनाः शाही रूस में कट्टरपंथी लोकलुभावन कैसे आतंक में बदल गए
आग के तहत बुनियादी ढाँचाः मास्को ने ओडेसा डेटा को लक्षित किया और गेरान ड्रोन के साथ आपूर्ति नोड
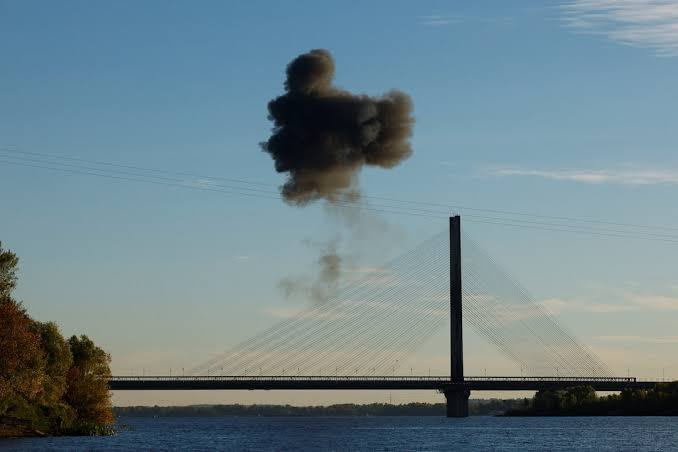
रूसी ड्रोन बैराज कीव के उत्तरी पुल से टकराया, लगातार तीसरे दिन राजधानी का यातायात बाधित
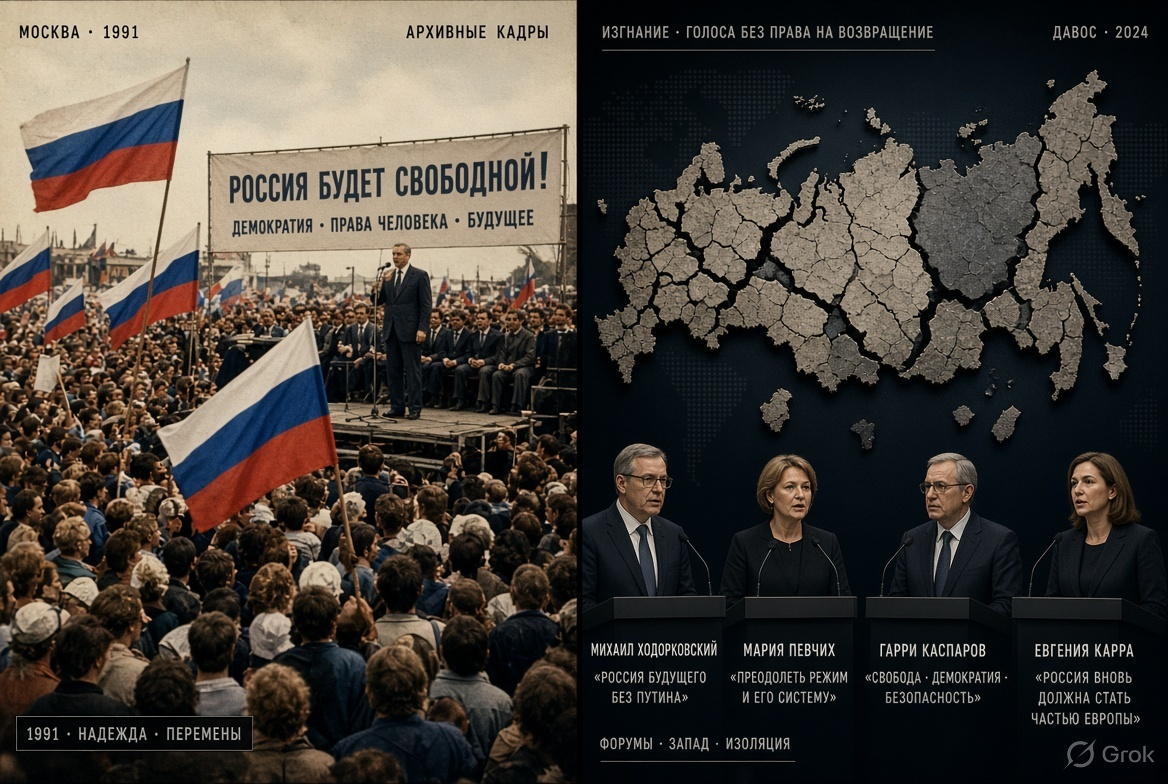
रिपोर्टः प्रतिबंधों के समर्थन और ब्रेकअप बयानबाजी के बीच रूस के लिबरल विपक्ष ने सार्वजनिक विश्वास खो दिया
ताजा बिजनेस न्यूज
भारत-चीन व्यापार 29 प्रतिशत बढ़कर 1 अरब डॉलर पर, चीन शीर्ष भागीदार के रूप में अमेरिका को पीछे छोड़ता है
गौतम अडानी को पीछे छोड़ झांग यिमिंग बने एशिया के सबसे अमीर व्यक्ति
सरकार ने घरेलू विनिर्माण को बढ़ावा देने के लिए जहाज-पुनर्नवीनीकरण इस्पात की समीक्षा की
लामडिंग पहाड़ी खंड के पूरा होने के बाद असम ने पूर्ण रेल विद्युतीकरण हासिल किया
डेटा-संचालित व्यापारः नए निगरानी केंद्र का उद्देश्य निर्यात की बाधाओं को दूर करना और नीतिगत निर्णयों में तेजी लाना है